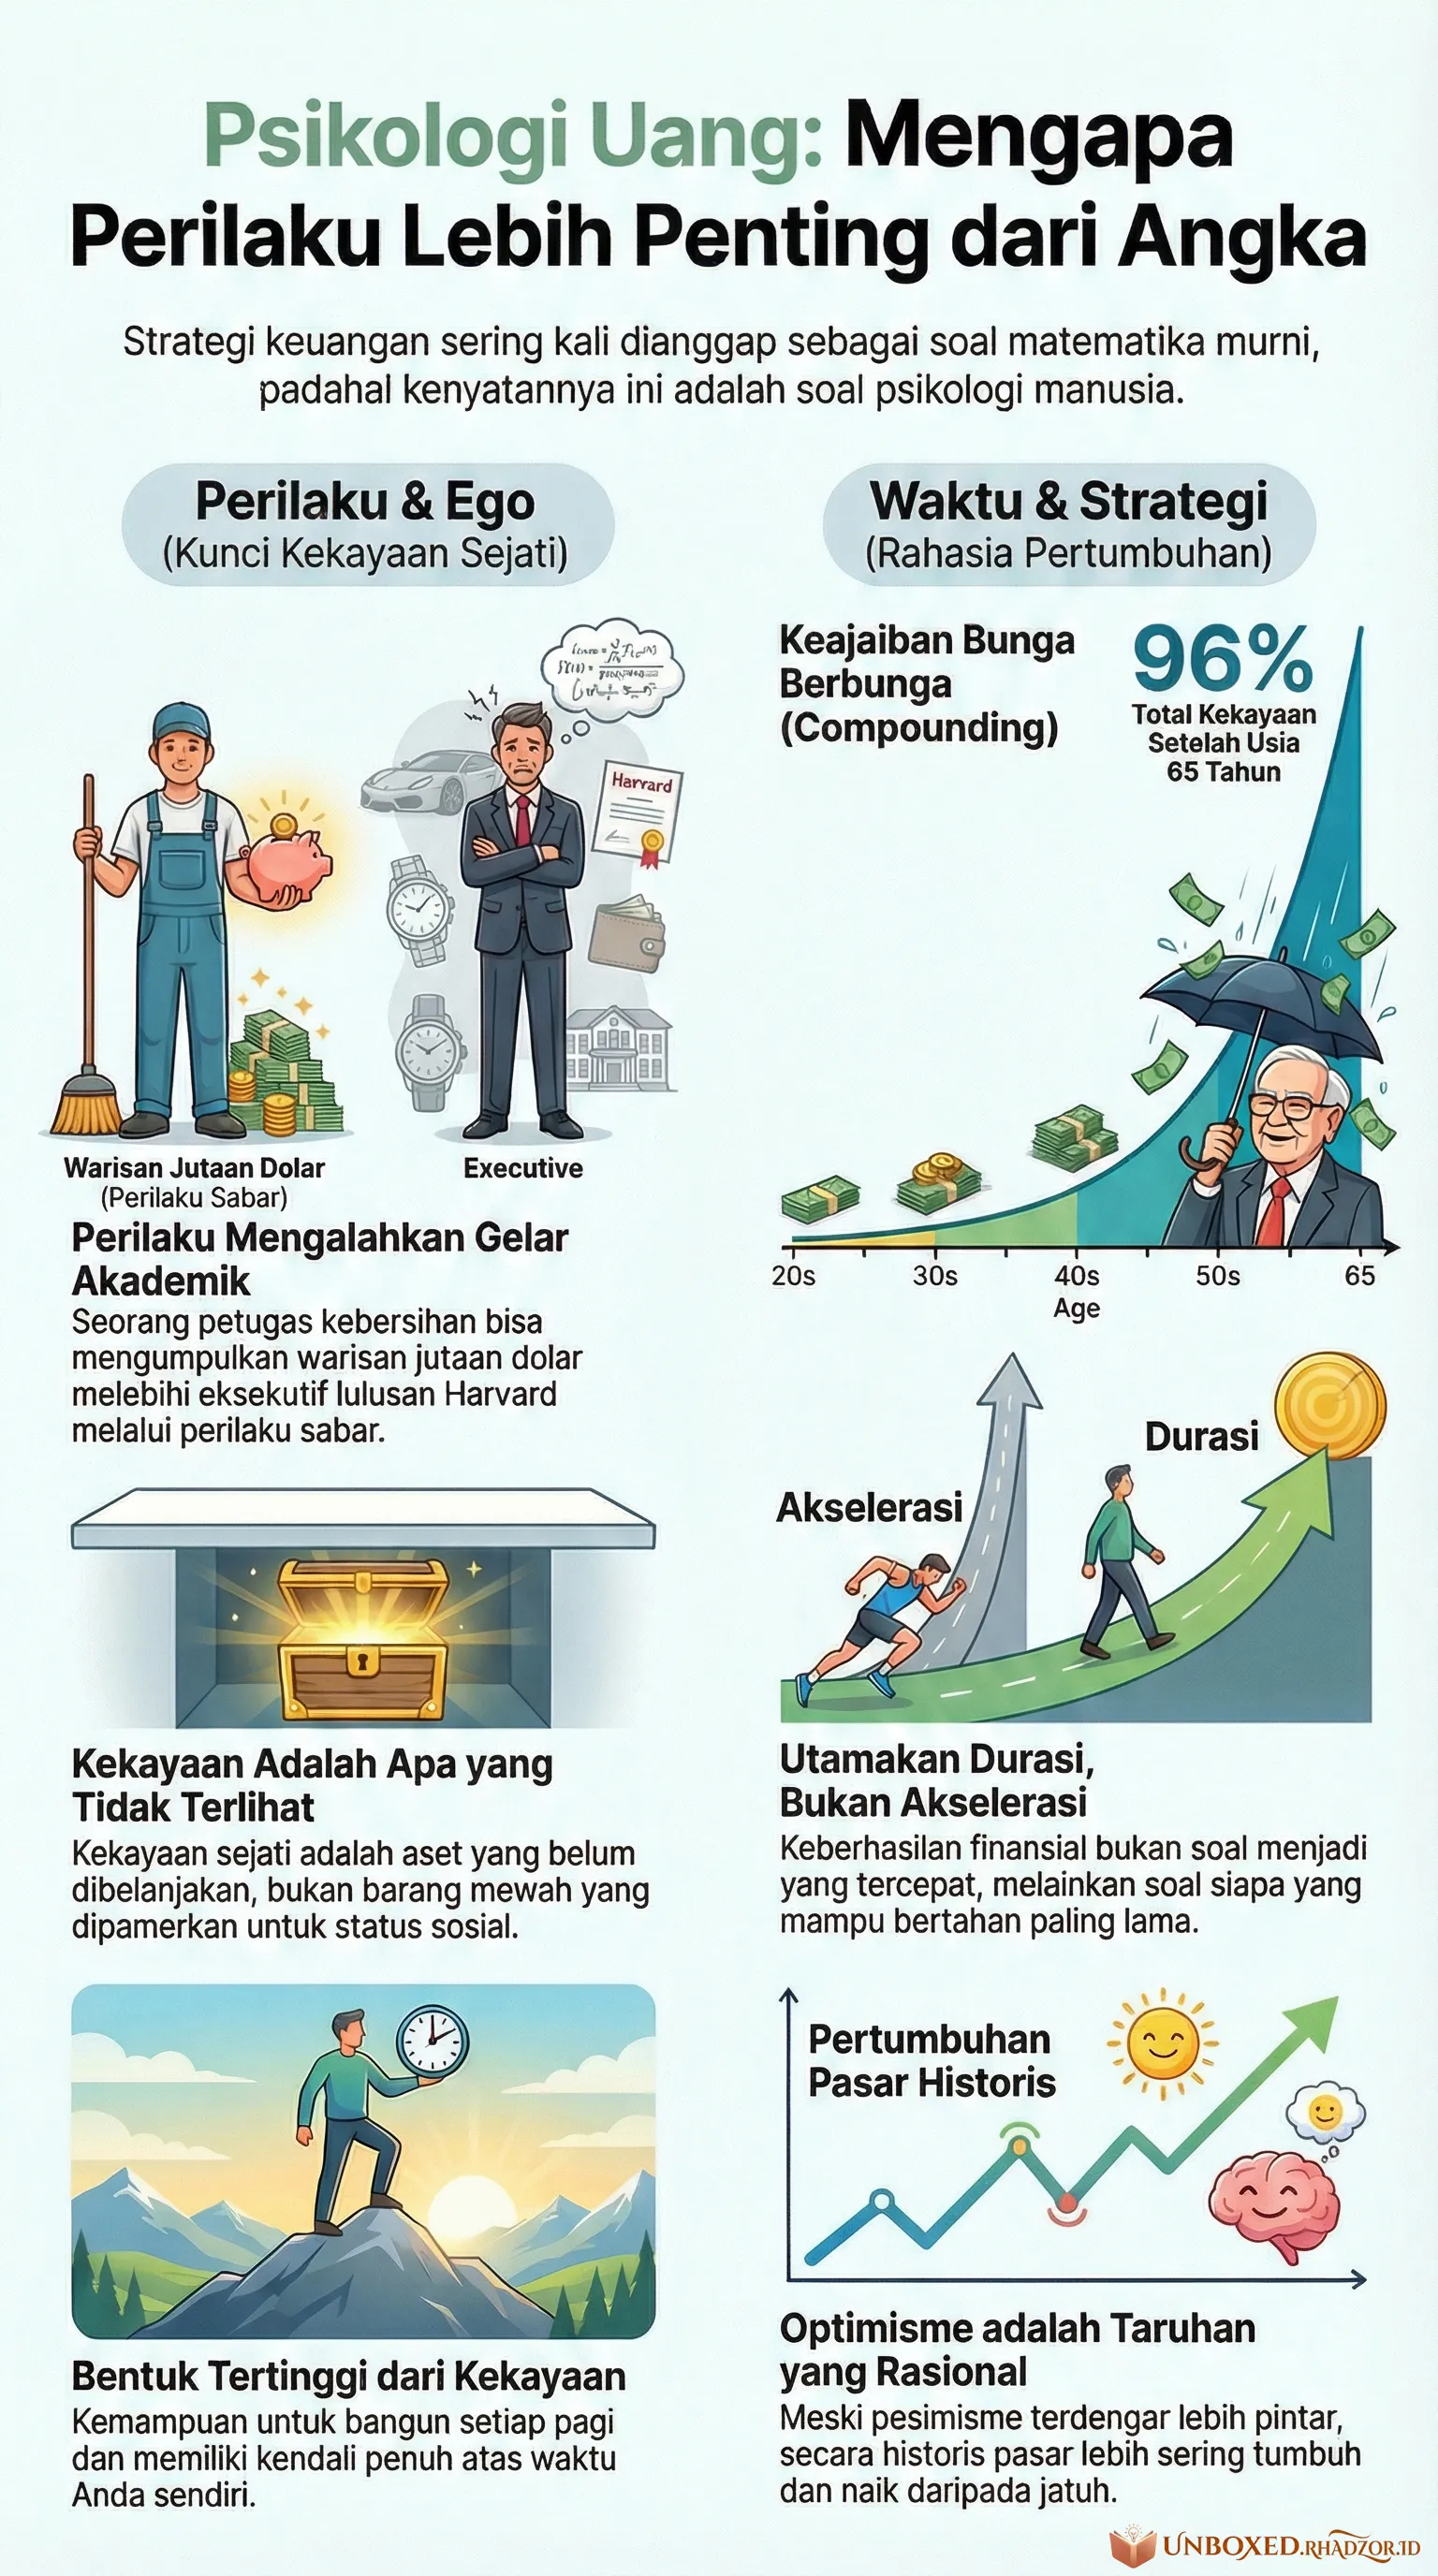
Ronald Read petugas kebersihan dan penjaga pom bensin di Vermont. Dia meninggal pada usia 92 tahun, dan meninggalkan delapan juta dolar untuk rumah sakit dan perpustakaan kotanya.
Beberapa bulan sebelum Read meninggal, ada Richard Fuscone di berita. Lulusan Harvard, punya MBA, petinggi Merrill Lynch, kariernya begitu mulus sampai dia pensiun di usia empat puluhan untuk jadi dermawan. Yang membawanya ke berita pengadilan kebangkrutan.
Housel menaruh dua cerita itu berdampingan lalu bertanya satu hal yang menohok. Di bidang lain mana ini bisa terjadi?
Tidak akan pernah ada cerita petugas kebersihan yang operasi jantungnya lebih rapi daripada dokter bedah lulusan Harvard. Tidak akan ada yang rancangan gedungnya mengalahkan arsitek terlatih. Di urusan uang, cerita begitu ada.
Sebabnya bukan kepintaran. Sebabnya kelakuan.
Bukit yang panjang, bukan bola yang besar
Warren Buffett kekayaannya 84,5 miliar dolar waktu Housel menulis bukunya.
Dari jumlah itu, 84,2 miliar terkumpul sesudah dia berusia lima puluh. Dan 81,5 miliar terkumpul sesudah dia masuk pertengahan enam puluhan.
Angka itu memindahkan seluruh perkaranya. Buffett memang investor hebat, tapi kalau seluruh keberhasilannya ditempelkan ke kepandaiannya memilih saham, yang terlewat justru hal yang paling menentukan: dia sudah mulai sejak anak-anak dan tidak pernah berhenti.
Bunga berbunga biasanya diterangkan pakai rumus. Gambaran yang lebih pas bola salju di bukit yang sangat panjang. Ukuran bola di awal hampir tidak penting. Yang menentukan panjang bukitnya, dan apakah kita masih menggelinding waktu orang lain sudah berhenti.
Persoalannya kita hidup di tengah budaya yang memuja kecepatan. Semua orang mau jadi Buffett dalam sepuluh tahun. Tidak ada yang mau menjalani hidup Buffett: sabar, membosankan, dan begitu-begitu saja selama tujuh puluh tahun.
Sama seperti tidak ada yang mau jadi tetangga yang tanahnya dibeli sepetak-sepetak sejak muda, tidak pernah kelihatan punya apa-apa, tapi anaknya kuliah semua tanpa utang.
Kekayaan itu yang tidak kelihatan, dan penandanya sudah rusak
Otak kita terlatih membaca kode status. Siapa yang mobilnya lebih bagus, siapa rumahnya paling besar di gang. Itu jalan sendiri, seperti aplikasi yang tidak pernah kita tutup.
Lalu Housel menaruh satu kalimat yang sederhana dan agak kejam.
"Wealth is what you don't see."
Kekayaan itu justru yang tidak kelihatan.
Yang kaya bukan mobil yang dibeli, tapi mobil yang tidak dibeli. Bukan tas yang dipakai ke kondangan, tapi tas yang tidak jadi dibeli. Uang yang belum dibelanjakan, yang diam-diam menggandakan diri.
Housel juga menunjuk akibat lanjutannya. Karena kekayaan itu tidak kelihatan, susah juga menirunya. Manusia belajar dengan meniru, dan yang bisa ditiru cuma yang terlihat. Jadi yang kita tiru selalu belanjanya, tidak pernah menahannya.
Zaman waktu Housel menulis itu masih menyisakan penanda yang bisa dipakai. Orang yang hidupnya sederhana kemungkinan besar memang sedang menabung, dan orang yang tampilannya wah kemungkinan besar sedang membiayainya dengan utang. Dua-duanya masih bisa ditebak dari luar.
Sekarang penanda itu rusak dari dua arah sekaligus. Yang tidak punya apa-apa pun bisa terlihat mapan, cukup dengan cicilan dua belas bulan dan sudut pengambilan gambar yang tepat. Dan yang benar-benar punya justru makin tidak kelihatan, karena tidak ada lagi gunanya kelihatan.
Jadi kalimat Housel sekarang berlaku ke dua arah. Bukan cuma kekayaan yang tidak kelihatan. Kekurangan pun tidak.
Yang tersisa dari penanda lama tinggal yang tidak bisa dipalsukan, dan jumlahnya sedikit sekali. Anak yang kuliah tanpa utang. Orang yang waktu ada keluarga masuk rumah sakit tidak perlu berkeliling mencari pinjaman.
Wajar lebih baik daripada rasional, dan tempat saya berdiri
Bab yang paling jarang ikut diringkas orang justru bab yang paling menentukan.
Housel bilang jangan berusaha jadi rasional dingin dalam urusan uang. Cukup berusaha jadi wajar. Alasannya bukan soal moral: yang wajar lebih besar peluangnya dijalani sampai selesai, dan itu yang menentukan hasilnya.
Bedanya dia gambarkan begini. Orang rasional memutuskan berdasarkan angka. Orang wajar memutuskan di ruangan berisi rekan kerja yang penilaiannya dia pedulikan, pasangan yang tidak ingin dia kecewakan, dan ipar yang diam-diam jadi pembanding.
Dia bahkan membuka isi keuangannya sendiri di bab terakhir. Rumahnya dibeli tanpa KPR, padahal waktu itu bunganya sedang sangat murah dan penasihat mana pun akan menyuruhnya berutang murah lalu menaruh selisihnya di pasar.
"We own our house without a mortgage, which is the worst financial decision we've ever made but the best money decision we've ever made."
Rumah kami tanpa cicilan, dan itu keputusan finansial terburuk yang pernah kami ambil sekaligus keputusan uang terbaik yang pernah kami ambil.
Terus terang saja, saat ini saya di seberangnya.
Kalau ada tabungan yang cukup untuk membeli rumah tunai, saya akan memilih membayar sebagian, mencicil sisanya, dan memutar yang tidak jadi dipakai. Selisihnya nyata. Kalau hasilnya cuma beberapa persen di atas bunga cicilannya, selama lima belas tahun jaraknya jauh.
Yang saya tahu, hitungan itu punya syarat yang tidak pernah ditulis di hitungannya. Ia menuntut lima belas tahun tanpa satu pun gangguan besar. Tidak kena PHK, tidak ada orang tua yang masuk rumah sakit, tidak tergoda memakai uang itu waktu ada peluang usaha yang kelihatan bagus, tidak panik waktu nilainya turun separuh. Satu saja meleset, yang terjadi menjual dalam keadaan terdesak sambil masih menanggung utang.
Jadi pagarnya dua, dan dua-duanya harus dipasang sebelum apa pun diputar. Dana darurat yang tidak boleh disentuh untuk alasan apa pun. Dan cicilan yang ditaruh jauh di bawah kemampuan, bukan di batasnya, supaya tetap terbayar walaupun penghasilannya turun separuh.
Dan saya tidak akan bilang pilihan ini benar untuk selamanya. Housel memilih tidur nyenyak karena keadaannya sudah memungkinkan. Saya memilih hitungan karena keadaan saya belum. Yang menentukan bukan siapa yang lebih bijak, tapi ada di sebelah mana kita berdiri waktu memutuskannya.
Ongkos, bukan denda
Satu bingkai lagi dari bab yang jarang dikutip, dan ini yang paling langsung kepakai.
Waktu nilai sesuatu turun, hampir semua orang membacanya sebagai denda: seolah ada yang salah, dan jawabannya keluar. Housel bilang itu bukan denda, itu ongkos. Harga tiket. Justru naik-turun itulah sebabnya barang tersebut hasilnya lebih besar daripada tabungan biasa. Kalau ongkosnya ditolak, hasilnya juga tidak datang.
Orang yang membacanya sebagai denda menjual waktu turun, dan turun sementara itu berubah jadi rugi tetap gara-gara dia sendiri.
Bingkai itu bagus, dan ada satu hal yang harus ditambahkan supaya tidak berbahaya di sini. Ia mengandaikan barangnya akan naik lagi. Sebagian yang jatuh pada 1998 tidak pernah kembali. Banknya ditutup, perusahaannya lenyap, uangnya habis betul. Menyebut yang itu ongkos keliru, karena itu memang kehilangan.
Bedanya harus bisa ditentukan waktu kejadiannya masih berlangsung, bukan sesudah lewat, dan ukurannya sebenarnya sederhana: barangnya masih ada atau tidak.
Tanahnya masih di situ, usahanya masih buka, perusahaannya masih berdiri, nilainya saja yang sedang turun. Itu ongkos, dan menunggu memang jawabannya. Tapi kalau yang memegang uangnya sudah tutup, atau orangnya sudah tidak bisa dihubungi, itu kehilangan. Menunggu tidak akan mengembalikan apa pun, dan menyebutnya kesabaran cuma menunda pengakuan.
Di mana bukunya berhenti
Cerita pembukanya sendiri contoh dari hal yang Housel peringatkan di bab lain. Ronald Read satu orang, dipilih dari jutaan petugas kebersihan yang sabar seumur hidup dan tetap mati tanpa apa-apa. Kita tahu namanya justru karena dia perkecualian. Kalau kesabaran memang semanjur itu, namanya tidak perlu disebut.
Lalu ada batas yang lebih dekat ke kita, dan letaknya bisa ditunjuk dengan jelas.
Bab yang menyangkut angka bertumpu pada tiga hal yang di sana memang tersedia: mata uang yang tidak lari jauh dalam lima puluh tahun, pasar yang rata-rata naik selama itu, dan penghasilan yang menyisakan. Ketiganya tidak bisa diandaikan di sini. Yang menabung rupiah sejak 1990 tahu persis apa yang terjadi pada 1998, dan "diamkan tujuh puluh tahun" cuma bisa dijalankan orang yang punya sisa untuk didiamkan.
Bab yang menyangkut kelakuan menyeberang tanpa kehilangan apa pun. Gengsi, membandingkan diri, berhenti membeli pengakuan orang, tahu kapan cukup. Semua itu tidak butuh pasar modal dan tidak butuh mata uang yang tenang.
Jadi batasnya bukan antara bab yang benar dan bab yang salah, melainkan antara yang butuh keadaan tertentu dan yang tidak. Yang pertama dibaca sambil disesuaikan. Yang kedua bisa dipakai apa adanya.
Bukit yang sama, arahnya turun
Bukunya berdiri di atas satu gambar: bukan bola besar sekali lempar, tapi bukit panjang yang dilewati bola kecil berkali-kali. Kecil, sering, dan sabar.
Mesin yang sama jalan di sini dengan arah terbalik, dan angkanya dihitung PPATK tiap semester.
Sepanjang enam bulan pertama 2026 perputaran uang judi daring di Indonesia 86,82 triliun rupiah, lewat 467,32 juta transaksi. Setorannya sendiri 22,05 triliun dalam 226,76 juta transaksi. Dibanding semester yang sama tahun sebelumnya, nilai perputarannya justru turun 12,9 persen. Jumlah transaksinya naik 167,2 persen.
Dua angka itu berpasangan dan enak sekali dibaca berdampingan. Uang yang berputar berkurang, dan orang yang menyetor jadi jauh lebih sering. Artinya taruhan rata-ratanya mengecil. Delapan puluh tujuh persen setorannya lewat QRIS, jalur yang dibikin supaya membayar jadi semudah memotret. Waktu Piala Dunia berjalan pertengahan Juni sampai Juli, PPATK menghitung setoran satu triliun rupiah lebih dalam enam juta transaksi.
Kecil, sering, dan sabar. Persis anjuran bukunya, dipasang di bukit yang menurun.
Housel menulis untuk pembaca yang godaannya membeli saham yang salah atau mobil yang terlalu mahal. Bab tentang mobil itu masih kena di sini. Tapi bentuk yang paling banyak dijalani orang di negeri ini sekarang bukan yang itu, dan buku ini cuma memberinya satu halaman, soal kupon lotre di Amerika. Rumah tangga berpenghasilan paling rendah di sana rata-rata menghabiskan 412 dolar setahun untuk kupon, sementara empat dari sepuluh orang Amerika tidak sanggup mengeluarkan 400 dolar waktu ada keperluan mendadak (hal 24).
Aturan pertama bukunya, biarkan waktu bekerja untuk kita, berlaku sama persis untuk pihak yang menyusun peluang di seberang layar.
Buku ini tidak akan memberi tahu apa yang harus dilakukan dengan uang kita, dan memang bukan itu tujuannya.
Yang terus balik justru pertanyaan yang lebih sederhana: untuk apa semua ini.
"The highest form of wealth is the ability to wake up every morning and say, 'I can do whatever I want today.'"
Bentuk kekayaan yang paling tinggi itu kemampuan bangun tiap pagi lalu berkata, hari ini saya bisa mengerjakan apa pun yang saya mau.
Bukan mobil. Bukan angka yang bikin orang melongo. Cuma waktu yang benar-benar milik sendiri.
Dan ironinya, satu-satunya cara mendapatkannya justru berhenti membuktikan ke orang lain bahwa kita sudah memilikinya.
Infografis
 Buka ukuran penuh
Susunan bukunya: bagiannya apa saja, mana jantungnya, mana yang boleh dilewat.
Bentuknya
Dua puluh bab pendek, ditambah pembuka dan satu lampiran sejarah. Bukan buku yang membangun satu argumen bertingkat: tiap bab berdiri sendiri, punya satu gagasan, lalu selesai. Bisa dibaca acak tanpa kehilangan apa pun, dan itu memang bentuk yang dipilih penulisnya.
Ini buku tentang perilaku, bukan tentang cara memilih instrumen. Tidak ada satu pun bab yang memberi tahu harus beli apa.
Bab 1 sampai 3: kenapa orang berbeda soal uang
Bab 1 memasang dalil dasarnya, bahwa pengalaman pribadi seseorang cuma sepersekian sangat kecil dari semua yang pernah terjadi di dunia, tapi seratus persen dari yang ia pakai untuk menilai. Orang yang tumbuh waktu harga naik dan orang yang tumbuh waktu semuanya jatuh akan mengambil keputusan berbeda dan sama-sama merasa masuk akal. Bab 2 memisahkan hasil dari kemampuan lewat untung dan risiko. Bab 3 soal orang yang sudah punya banyak dan tetap mengambil risiko yang tidak perlu.
Bab 4 sampai 8: waktu, ekor, dan kebebasan
Bagian inti bukunya.
- Bab 4 menerangkan kenapa kekayaan Warren Buffett bukan soal hasil investasi per tahun, tapi soal ia mulai umur sepuluh dan tidak berhenti. Hitungan bunga berbunga memang jahat pada orang yang berhenti di tengah.
- Bab 6 soal ekor: sebagian besar hasil datang dari sebagian sangat kecil keputusan. Contohnya pedagang lukisan Heinz Berggruen dan daftar produk gagal Amazon, termasuk telepon genggamnya sendiri.
- Bab 7 menyebut hasil tertinggi dari uang itu kuasa atas jadwal sendiri, bukan barang.
- Bab 8 soal orang yang membeli mobil mahal untuk dikagumi, lalu dikagumi mobilnya, bukan orangnya.
Bab 9 sampai 15: yang tidak kelihatan, dan ruang untuk salah
- Bab 9 yang paling sering dikutip: kekayaan itu justru yang tidak kelihatan, karena begitu dibelanjakan namanya bukan kekayaan lagi.
- Bab 11 membedakan wajar dari rasional, dan mengakui bahwa keputusan yang secara hitungan kalah kadang justru yang sanggup dijalani sampai selesai.
- Bab 13 soal ruang untuk salah, dan ini bab yang paling praktis di seluruh buku.
- Bab 14 soal orang yang berubah, dan rencana keuangan yang disusun untuk orang yang sudah tidak ada lagi.
- Bab 15 menyebut turunnya harga sebagai ongkos yang harus dibayar, bukan denda yang bisa dihindari. Pembedaan ini yang paling banyak menyelamatkan orang.
Bab 16 sampai 20: orang lain, dan pengakuan penulisnya
Bab 16 menerangkan kenapa nasihat orang lain sering menyesatkan: mereka bermain di jangka waktu yang berbeda. Bab 17 soal kenapa berita buruk selalu terdengar lebih pintar daripada berita baik. Bab 20 penutupnya, dan di situ Housel membuka isi keuangannya sendiri, termasuk rumah yang dibelinya tanpa utang meski secara hitungan itu keliru.
Lampiran
Sejarah pendek kenapa orang Amerika berpikir begitu soal uang. Ditulis untuk pembaca di sana, dan hampir tidak menyangkut keadaan di sini.
Yang jadi jantungnya
- Bab 4, karena seluruh sisa bukunya berdiri di atas satu kenyataan: yang menentukan bukan besarnya hasil per tahun, tapi lamanya tidak berhenti.
- Bab 9 dan bab 13. Yang pertama mengubah cara membaca kekayaan orang lain, yang kedua mengubah cara menyusun keuangan sendiri.
- Bab 15, untuk pembedaan ongkos dan denda.
Yang boleh dilewat
- Lampiran sejarahnya. Isinya keadaan Amerika sesudah perang, dan tidak ada satu pun yang berlaku di sini.
- Bab 5 dan bab 19 hampir seluruhnya, karena isinya mengulang bab 4 dan bab 6 dengan contoh lain.
- Bab 18 kalau waktunya sempit. Gagasannya bagus dan sudah selesai di halaman pertamanya.
Kalau buru-buru
Bab 1, 4, 9, 13, 15. Lima bab, dan seluruh dalil bukunya tetap utuh: orang menilai uang dari pengalamannya sendiri yang sangat sempit, yang menentukan hasil adalah lamanya bertahan, kekayaan justru yang tidak kelihatan, maka rencananya harus punya ruang untuk salah, dan turunnya harga itu ongkos yang memang harus dibayar.